

Inbank

- 6.53K Recensioni
- 4,7
- Download
- 1.000.000+
La nostra opinione su Inbank da Appgk
Quando devo controllare il conto mentre sono fuori casa, la cosa che apprezzo di più in una banca digitale non è il numero di funzioni, ma la rapidità con cui riesco a capire se tutto è sotto controllo. Inbank, app finanziaria sviluppata da Allitude S.p.A. – Gruppo Cassa Centrale Banca, prova a rendere questa operazione quotidiana più semplice e sempre collegata alla propria banca. Dopo averla utilizzata, la considero una soluzione pratica soprattutto per chi gestisce le operazioni bancarie dal telefono e preferisce avere un punto di accesso diretto invece di passare ogni volta dal computer o dalla filiale.
Il suo punto di forza, però, coincide anche con la sua condizione essenziale: l’esperienza dipende dalla connessione. Quando la rete mobile o il Wi-Fi funzionano, consultare il saldo o seguire un’operazione è naturale; quando il segnale è debole, bisogna invece mettere in conto attese, schermate che si caricano lentamente e la necessità di riprovare. Per questo non la giudico soltanto come un’app da aprire in condizioni ideali, ma come uno strumento da usare in treno, al supermercato, durante un viaggio o nel mezzo di una giornata piena.
Un accesso bancario pensato per il telefono
La prima impressione è quella di un servizio costruito per accompagnare le attività bancarie ordinarie senza trasformarle in un percorso complicato. Inbank è gratuita, ha una classificazione PEGI 3 e richiede almeno Android 8.0. Sono elementi che la rendono accessibile a molti utenti, anche se la compatibilità tecnica non basta da sola a garantire un’esperienza identica su ogni dispositivo: velocità, stabilità della rete e prestazioni del telefono possono incidere molto sulla sensazione di immediatezza.
Il progetto è presente dal 29 ottobre 2013 e oggi arriva alla versione 4.10.2. La sua diffusione è ampia, con oltre un milione di installazioni, mentre la valutazione media è di 4,7 su circa 65 mila valutazioni. Questi numeri suggeriscono una buona familiarità da parte del pubblico, ma non li considero una garanzia automatica: una banca digitale deve essere valutata soprattutto in base al proprio istituto di riferimento, alle operazioni che si fanno davvero e alla qualità della connessione nei luoghi in cui la si usa.
I migliori aspetti di Inbank
Aspetti da tenere a mente su Inbank
Il collegamento con la banca è il centro dell’esperienza. Non la vedo come un semplice portafoglio per annotare spese, né come un’app generica per organizzare il bilancio personale. Il suo valore sta nell’avere a portata di mano il rapporto bancario e nel poterlo consultare quando serve. Questa distinzione è importante: chi cerca grafici elaborati, gestione di conti appartenenti a banche diverse o funzioni da app finanziaria indipendente potrebbe trovare più adatte altre categorie di strumenti.
Quando la rete fa davvero la differenza
In una situazione normale, apro l’app per verificare una disponibilità prima di pagare, controllare un movimento appena effettuato o capire se un addebito è già comparso. Sono azioni brevi, ma proprio per questo mi aspetto una risposta chiara. Con una connessione stabile, Inbank si presta bene a questo controllo veloce: non devo aspettare di rientrare a casa e non sono costretto a cercare un computer per una verifica di pochi secondi.
Notizie e approfondimenti su Inbank
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Il discorso cambia in una zona con copertura incerta. Una schermata bancaria che resta in caricamento non è soltanto fastidiosa: può lasciare il dubbio che una richiesta sia partita oppure no. Il mio consiglio è di non premere ripetutamente sui comandi quando la rete è instabile. Prima controllo se la pagina cambia, se ricevo una conferma o se l’operazione risulta già visibile; solo dopo decido se riprovare. Questo piccolo comportamento riduce il rischio di duplicare una richiesta o di confondere un ritardo con un errore.
La dipendenza dalla connessione si nota soprattutto nelle operazioni che richiedono una conferma e non soltanto nella consultazione. In quei momenti conviene evitare di iniziare la procedura mentre si sta salendo su un mezzo pubblico, entrando in un parcheggio sotterraneo o passando da una rete all’altra. Meglio completarla quando il segnale è abbastanza stabile da permettere di leggere ogni passaggio e verificare l’esito finale.
Non vuoi leggere la recensione completa?
La regola più utile è semplice: non considerare conclusa un’operazione finché non ne ho visto l’esito nell’app. Una schermata interrotta, un messaggio visualizzato a metà o il ritorno improvviso alla pagina precedente non sono una conferma. Inbank funziona meglio quando la si usa con questa attenzione, soprattutto per le attività che non si possono correggere facilmente.
Scenari mobili in cui risulta più comoda
Il caso d’uso più convincente è quello della spesa quotidiana. Immagino di essere al supermercato e di voler controllare rapidamente la disponibilità prima di arrivare alla cassa. Invece di aprire il browser, cercare la pagina della banca e ripetere l’accesso, posso usare l’app come punto di controllo diretto. Se il segnale del negozio è sufficiente, il tempo risparmiato è concreto, soprattutto quando devo fare una verifica e non un’analisi approfondita delle finanze.
Screenshot
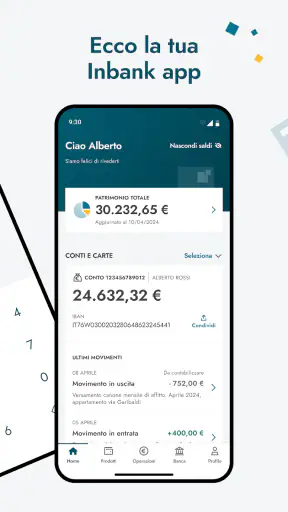
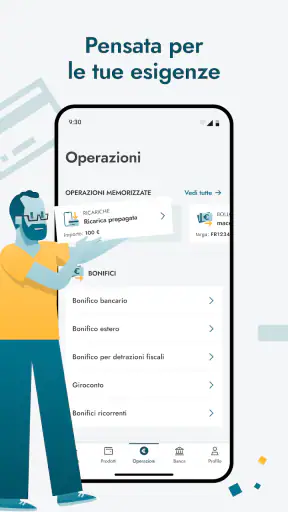
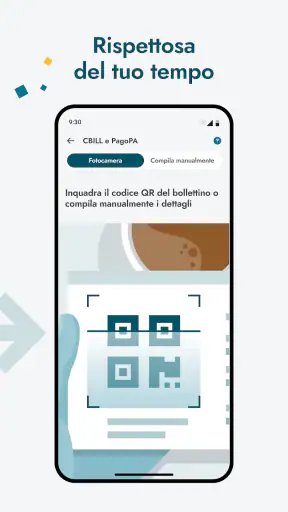
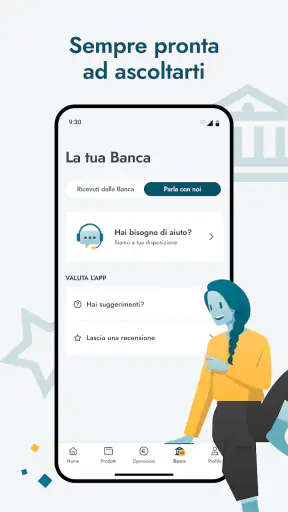
Un altro scenario riguarda le spese condivise. Dopo aver pagato una cena o una bolletta, posso controllare il movimento in un momento successivo, quando la connessione è migliore, e confrontarlo con i miei appunti. Non userei questo passaggio per stabilire da solo che un pagamento è andato a buon fine subito dopo aver toccato un comando: preferisco attendere la conferma e poi verificare il movimento, perché un ritardo di rete può rendere poco chiaro ciò che è successo.
Durante un viaggio, l’app può essere utile per tenere d’occhio il conto senza dipendere da un computer. Qui, però, la comodità va accompagnata da prudenza. Le reti pubbliche o condivise non sono il contesto che sceglierei per operazioni delicate, anche quando sono disponibili. Per una semplice consultazione posso rimandare a un collegamento più affidabile; per un’operazione importante, cerco un momento tranquillo, una rete conosciuta e abbastanza tempo per controllare l’esito.
La dimensione mobile aiuta anche chi ha un rapporto poco frequente con il computer. Un utente che usa il telefono per quasi tutto può trovare più naturale aprire Inbank che affrontare un sito bancario su uno schermo piccolo. Al contrario, chi deve esaminare molti movimenti, confrontare periodi lunghi o lavorare con documenti potrebbe preferire l’esperienza più ampia del computer, quando disponibile. Non è una bocciatura dell’app: è una differenza di contesto e di tipo di attività.
Come comportarsi quando qualcosa si interrompe
La parte meno rassicurante di qualsiasi app bancaria è il momento in cui la connessione cade durante un’azione. Inbank non elimina questo problema, perché nessuna interfaccia può rendere affidabile un collegamento assente. Se una pagina non si apre, la prima cosa da fare è controllare la rete e distinguere un problema locale da un possibile rallentamento temporaneo. Chiudere subito l’app e ripetere tutto può essere una reazione istintiva, ma non sempre è quella più sicura.
Per una consultazione interrotta, di solito posso aspettare qualche istante, verificare il segnale e riaprire la schermata con calma. Per un’operazione inviata, invece, il passaggio decisivo è cercare una conferma o controllare in seguito la lista dei movimenti. Se l’app torna disponibile ma non è chiaro se la richiesta sia stata registrata, evito di duplicarla alla cieca. In caso di dubbio persistente, il canale di assistenza della propria banca resta la scelta corretta, perché solo l’istituto può chiarire lo stato effettivo dell’operazione.
Questa è una differenza importante rispetto a molte app non finanziarie: un errore di caricamento non va interpretato soltanto come un inconveniente tecnico. Può avere conseguenze pratiche se si insiste senza verificare. Per questo considero la prudenza dell’utente parte dell’esperienza complessiva. L’app offre il punto di accesso, ma la decisione di ripetere o meno un comando richiede attenzione.
Consiglio anche di aggiornare l’app quando viene proposta una nuova versione compatibile con il proprio dispositivo. La versione attuale è la 4.10.2, e mantenere il software aggiornato è un’abitudine sensata per un servizio che gestisce informazioni finanziarie. Non significa che ogni aggiornamento risolva automaticamente qualsiasi problema di rete o di accesso, ma riduce il rischio di usare una versione troppo vecchia rispetto all’ambiente del telefono.
Connessione, consumo dati e abitudini più efficienti
Chi ha un piano dati limitato potrebbe chiedersi se sia conveniente usare l’app spesso fuori dal Wi-Fi. Per le consultazioni occasionali non mi aspetterei un consumo paragonabile a quello di video o musica in streaming, ma eviterei comunque di aprirla inutilmente in zone dove il telefono continua a cercare il segnale. Le reti instabili possono rendere il caricamento più lungo e portare a ripetere una richiesta, creando un uso meno efficiente dei dati e più frustrazione.
Il modo migliore per usarla in mobilità è preparare le operazioni. Se so di dover controllare il conto o effettuare un pagamento, scelgo un momento in cui la connessione è stabile, invece di iniziare durante uno spostamento. Per le verifiche rapide, apro l’app, leggo ciò che mi serve e la chiudo; per le attività più delicate, rimango nella schermata fino alla conferma. Questa disciplina rende l’esperienza più prevedibile senza pretendere che l’app funzioni come se fosse scollegata dalla rete.
Un aspetto che apprezzo è la possibilità di trasformare l’app in uno strumento di controllo, non soltanto di intervento. Consultare regolarmente i movimenti può aiutare a riconoscere prima un addebito inatteso o una spesa dimenticata. Non serve aprirla compulsivamente: è più utile collegare il controllo a momenti concreti, come dopo una spesa importante o alla fine della giornata. In questo modo il telefono diventa un supporto alla consapevolezza, non una fonte di notifiche e verifiche continue.
Per chi usa spesso reti mobili in viaggio, suggerisco di non confondere la disponibilità dell’app con la certezza di poter completare ogni attività in qualsiasi luogo. Un collegamento lento può essere sufficiente per una pagina e insufficiente per un passaggio successivo. La scelta più intelligente è separare le operazioni urgenti da quelle che possono aspettare, evitando di affidare a una connessione incerta una decisione finanziaria importante.
Confronto con il sito della banca e con le app finanziarie generiche
Rispetto al sito bancario aperto dal browser, Inbank è più immediata per l’uso ripetuto da smartphone. Non devo trattare ogni accesso come una visita a un sito, e il formato dedicato al telefono rende più naturale il controllo durante la giornata. Il browser, però, conserva un vantaggio quando lavoro da un computer o quando devo vedere più informazioni contemporaneamente. Per me l’app non sostituisce ogni scenario: è il complemento più pratico per la mobilità.
Il confronto con le app di gestione del budget è diverso. Quelle soluzioni possono essere più interessanti per classificare spese, impostare obiettivi o raccogliere informazioni provenienti da più fonti, mentre Inbank è più vicina al rapporto diretto con la banca. Se il bisogno principale è sapere cosa è successo sul conto e intervenire sul rapporto bancario, la specializzazione di Inbank è un vantaggio. Se invece voglio costruire una panoramica finanziaria ampia e indipendente da un singolo istituto, cercherei uno strumento diverso.
Non sceglierei Inbank come unica app finanziaria per chi usa conti presso banche differenti e vuole confrontarli su una sola schermata. La sua utilità è maggiore per chi riconosce nella propria banca il centro della gestione quotidiana. Allo stesso modo, chi preferisce fare ogni operazione in filiale o non si sente a proprio agio con l’autenticazione da telefono potrebbe non trarre abbastanza beneficio dall’app, anche se è gratuita.
A chi la consiglierei davvero
La consiglierei a chi vuole controllare il conto in modo frequente ma senza trasformare ogni verifica in una procedura lunga. È adatta a studenti, lavoratori, famiglie e pensionati abituati a usare lo smartphone, purché comprendano che l’accesso è legato alla qualità della connessione e che una procedura interrotta va verificata prima di essere ripetuta.
La vedo utile anche per chi alterna casa, ufficio e spostamenti. In questi casi il vantaggio non è soltanto avere la banca in tasca, ma poter scegliere il momento più adatto per controllare un movimento o completare un’attività. L’app diventa più affidabile quando l’utente non la usa di fretta, soprattutto in luoghi affollati o con segnale incostante.
La eviterei come scelta principale per chi cerca una piattaforma di analisi finanziaria completa, con strumenti indipendenti dal proprio istituto o con una gestione centralizzata di più conti. Non è il suo ruolo. La eviterei anche per chi pretende di poter lavorare senza rete: l’esperienza è costruita attorno al collegamento con i servizi bancari, quindi la disponibilità del segnale va considerata prima di iniziare.
Per chi ha un telefono compatibile con Android 8.0 o versioni successive, il requisito tecnico è ragionevole. Resta comunque importante usare un dispositivo aggiornato e protetto, perché la sicurezza di un’app bancaria dipende anche dalle condizioni generali del telefono e dalle abitudini dell’utente. Non condividerei il dispositivo sbloccato e non completerei operazioni sensibili mentre qualcuno può osservare lo schermo.
Il mio giudizio sull’esperienza connessa
Inbank mi convince soprattutto come strumento di accesso bancario quotidiano: è gratuita, diffusa e abbastanza focalizzata da non confondere il controllo del conto con la gestione di un intero ecosistema finanziario. La valutazione media di 4,7 e la presenza di circa 6,5 mila recensioni mostrano un riscontro consistente, ma la mia opinione resta legata al modo in cui viene usata: con una buona connessione e un minimo di attenzione, è comoda; in condizioni di rete difficili, richiede pazienza e verifica.
Il limite principale non è una funzione mancante che si possa risolvere con un menu diverso, ma la natura stessa dell’esperienza online. Consultare rapidamente il conto è semplice quando il collegamento risponde; gestire un’interruzione durante un’operazione richiede invece comportamenti prudenti. Questo la rende meno adatta a chi vuole agire sempre e comunque, senza fermarsi a controllare l’esito.
Nel complesso, la sceglierei per la gestione mobile del proprio rapporto bancario, non come sostituta universale di un sito completo o di un’app per il budgeting. Il fatto che sia disponibile gratuitamente e che abbia una lunga presenza nel settore la rende una candidata naturale per i clienti dell’istituto compatibile. La mia raccomandazione finale è usarla come un accesso rapido e consapevole alla banca, scegliendo con cura il momento quando la connessione non è affidabile.
Domande frequenti su Inbank
Che cos’è Inbank e a cosa serve?
Inbank è un’applicazione di mobile banking che consente di gestire le principali operazioni bancarie direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, pagare bollettini e modelli pagoPA, gestire carte e consultare la documentazione. Le funzioni disponibili possono variare in base alla banca e al tipo di conto collegato.
Come si accede a Inbank per la prima volta?
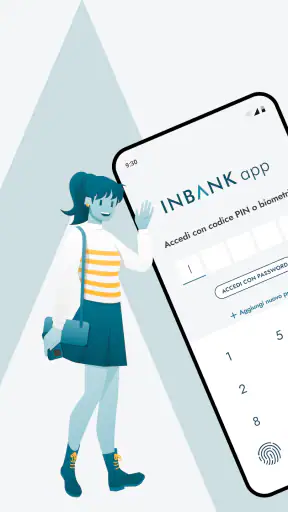
Per utilizzare Inbank è necessario essere clienti di una banca o di un istituto che supporta il servizio e richiedere le credenziali tramite i canali ufficiali della propria banca. Durante la prima configurazione potrebbe essere richiesto di associare il dispositivo e attivare un sistema di sicurezza, come un codice personale, una password o l’autorizzazione biometrica. Le procedure possono differire leggermente a seconda dell’istituto.
Inbank permette di effettuare bonifici e pagamenti?
Sì, Inbank normalmente consente di eseguire diverse operazioni dispositive, tra cui bonifici, giroconti e pagamenti di bollettini o avvisi pagoPA, quando previsti dal proprio contratto bancario. Prima della conferma vengono mostrati i dati dell’operazione e, in genere, viene richiesta un’autorizzazione aggiuntiva. È importante controllare con attenzione beneficiario, importo e causale prima di procedere.
Inbank è sicura per gestire il conto bancario?
L’app utilizza sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni, con funzioni che possono includere PIN, password, notifiche e riconoscimento biometrico. La sicurezza dipende anche dal comportamento dell’utente: è consigliabile installare l’app solo dagli store ufficiali, mantenere aggiornato il dispositivo, non condividere i codici e contattare immediatamente la banca in caso di attività sospette.
Inbank è gratuita e su quali dispositivi è disponibile?
Il download dell’app può essere gratuito, ma alcune operazioni effettuate tramite il conto potrebbero prevedere commissioni stabilite dalla propria banca e dal contratto sottoscritto. Inbank è generalmente disponibile per dispositivi Android e iOS compatibili, ma i requisiti minimi possono cambiare con gli aggiornamenti. Prima di scaricarla, conviene verificare lo sviluppatore, le versioni supportate e le condizioni applicate dal proprio istituto.












